カーボンクレジットが生み出す新たな事業機会。環境価値の収益化とCDRが広げる企業の成長戦略


CO2排出量の算定・削減・開示に取り組む企業が増える中、カーボンクレジットは新たな収益や事業機会につながる選択肢としても注目されています。2026年度のGX-ETS本格稼働やCDR(炭素除去)への関心の高まりを背景に、企業は環境価値を「購入する側」だけでなく、「創出する側」にもなり得ます。
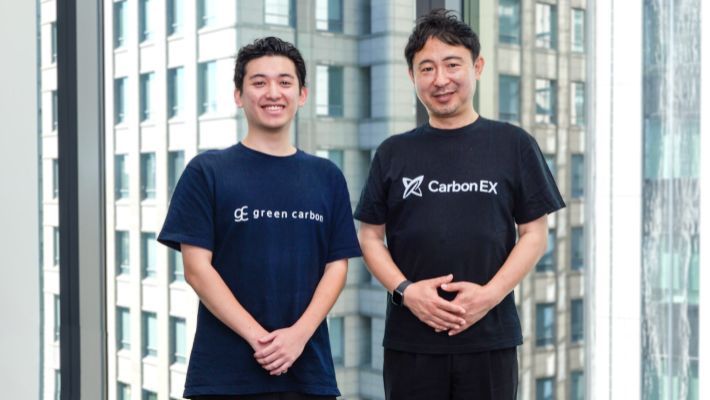
企業はこの変化をどのように捉え、成長戦略につなげるべきなのでしょうか。Carbon EXの中野 征治氏とGreen Carbonの井家 良輔氏に、カーボンクレジットの事業価値と今後の可能性を聞きました。
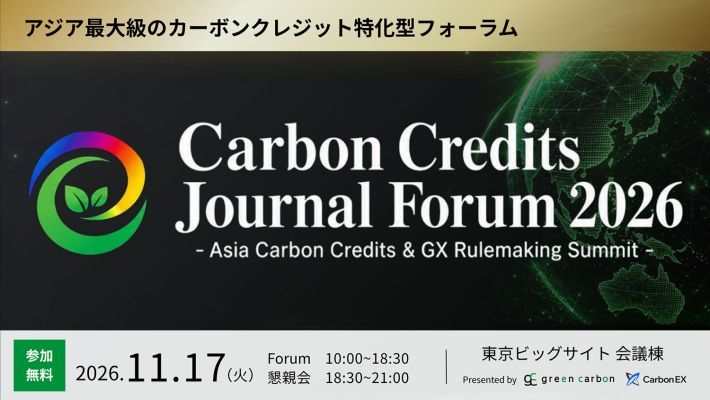
【11/17開催 参加無料】Carbon Credits Journal Forum 2026
INDEX
脱炭素への投資を、企業の成長戦略にどうつなげるか
――企業の脱炭素への取り組みが進む中、カーボンクレジットは経営戦略においてどのような役割を担うようになっているのでしょうか。
中野:企業が脱炭素に取り組む上で、大きな課題の一つが投資判断です。CO2排出量の削減が必要だと理解していても、経営者は限られた経営資源をどこに配分するかを判断しなければなりません。
例えば製造業では、大幅な排出削減に向けて、原材料や製造工程そのものを見直す必要があるケースもあります。水素やバイオマスへの燃料転換などには、多額の設備投資と時間が必要です。
こうした中長期的な削減投資を進めながら、2030年に向けた目標にも対応していく。その選択肢の一つがカーボンクレジットです。自社の排出削減を優先しつつ、制度上認められる範囲でクレジットを活用する企業もあります。
――2026年度からGX-ETS(排出量取引制度)が本格稼働したことも、企業の判断に影響しているのでしょうか。
中野:GX-ETSの対象企業では、排出枠の価格水準や取引ルールを踏まえ、クレジットの調達時期や方法を検討する動きがあります。ただ、制度が始まったからといって、すべての企業が直ちに購入を増やしているわけではありません。
重要なのは、目先の制度対応だけでなく、2030年、さらにその先を見据え、自社の削減投資とクレジット活用をどう組み合わせるかという視点です。
――企業がカーボンクレジットを考える際には、コスト以外の視点も必要になりそうです。
井家:脱炭素やGXは、企業の経営課題です。これまではCO2排出量や環境への取り組みを開示することが重視されてきましたが、現在は実際にどのような行動を起こし、それが事業活動とどう結び付いているのかが重要になっています。
カーボンクレジットも、単に購入するだけでなく、なぜそのクレジットを選び、どのような環境価値の創出に貢献するのかが問われます。
中野:さらに、企業自身が環境価値を創出する側になれる可能性もあります。
環境への投資を費用として捉えるだけでなく、どのような価値を生み出せるのかを考えることが重要です。カーボンクレジットは、企業の脱炭素対応に加え、新たな収益や事業の可能性を検討するきっかけにもなると考えています。
そのため、環境への取り組みをコストとして捉えるだけでなく、新たな収益や事業の可能性も含めて検討することが、今後の経営判断では重要になります。
太陽光発電・農業から生まれる新たな収益機会。環境価値を事業に変える可能性
――カーボンクレジットが新たな事業機会になるというのは、具体的にどのようなことでしょうか。
中野:分かりやすいのは、これまで企業が環境対策として取り組んできた活動から、新たな環境価値を生み出すという考え方です。例えば、太陽光発電に関連する事業では、設備の導入や運用によって生まれる環境価値を、条件によってはクレジットとして創出できる可能性があります。
もちろん、すべての設備が対象になるわけではなく、制度上の方法論への適合など、確認すべき条件があります。ただ、これまで環境対策として取り組んできた活動が、新たな収益につながる可能性があるという点は重要です。
――Green Carbonでは、農業分野でカーボンクレジットの創出を進めています。どのような仕組みなのでしょうか。
井家:Green Carbonは、カーボンクレジットの創出事業者である「デベロッパー」として、プロジェクトの企画・開発から認証、発行、販売まで一貫して手掛けています。
特に注力しているのが、農業など自然由来のクレジットです。例えば、水田では水を張った状態が続くことでメタンが発生します。水田の水を抜く「中干し」の期間を延長し、メタン排出量を削減する取り組みは、国内ではJ-クレジット制度の対象になっています。
重視しているのは、農家にも経済的なメリットが生まれることです。クレジットの販売収益を副収入につなげるほか、農業機械や肥料などの課題に対して、パートナー企業と連携した支援も行っています。
農業活動による排出削減効果を環境価値として認証し、収益につなげる。こうした仕組みが、既存事業に新たな経済価値を生み出す可能性を持っています。
――クレジットを創出できない企業にとっても、事業機会はあるのでしょうか。
中野:あります。カーボンクレジットは、創出する企業だけでは市場として成立しません。購入する企業がいることで、創出事業に資金が還元され、次の削減活動や事業投資につながります。
例えば、農家が生産したお米を消費者が購入することで、農家には次の生産につながる収入が生まれます。カーボンクレジットも、基本的には同じような経済循環の仕組みです。購入企業にとっては費用が発生しますが、その資金が自社では実施できない環境対策を支えることになります。
また、自社の事業領域と関連するプロジェクトを選ぶことで、取り組みの意義をより明確にできます。例えば、農業に関わる企業が農業由来のクレジットを購入すれば、自社事業との関連性を踏まえて環境への貢献を発信できます。
――クレジット創出を新規事業として検討する際には、何が重要になりますか。
中野:クレジット創出は、短期的な収益だけを目的に始められるものではありません。継続的なプロジェクト運営やモニタリングが必要であり、仕組みを構築してもクレジットが発行されなければ収益にはつながりません。
そのため、私たちは創出事業の相談を受ける際、経営層との対話を重視しています。環境価値の創出を中長期的な事業として継続する意思があるかが重要だからです。
企業は、自社の設備や事業活動からクレジットを創出できないか、あるいは購入を通じてどのような環境価値のストーリーを構築できるか、両面から検討することができます。
【11/17開催 参加無料】Carbon Credits Journal Forum 2026
世界で高まるCDRへの関心。新たな環境技術と事業機会をどう捉えるか
――カーボンクレジット市場では、CDRへの関心も高まっています。企業にとって、どのような可能性があるのでしょうか。
井家:CDRはCarbon Dioxide Removalの略で、大気中のCO2を除去し、貯留する取り組みです。温室効果ガスの排出を減らす削減系のクレジットとは異なり、大気中からCO2を取り除く点が特徴です。
例えば、バイオ炭を活用して炭素を長期間貯留する方法や、大気中からCO2を直接回収するDAC(Direct Air Capture)などがあり、世界的に、こうした除去系クレジットへの関心が高まっています。
マイクロソフトをはじめとする大手テクノロジー企業もCDRの調達を進めており、カーボンクレジット市場の中でも注目される領域になっています。
――CDRへの関心が高まっている背景には、どのような変化があるのでしょうか。
井家:一つは、クレジットの品質や信頼性に対する要求の高まりです。実際にどれだけCO2を除去したのか、どの程度の期間貯留できるのかが重要になります。
ただし、除去系であれば必ず品質が高いわけではありません。技術によって貯留期間やコスト、モニタリング方法が異なるため、企業側も環境価値を見極める必要があります。
中野:国際的な基準の変化も重要です。科学的根拠に基づく排出削減目標の設定を推進するSBTiでは、ネットゼロに向けた企業の取り組みを評価する基準が見直されています。
大前提として、Scope 1-3の排出削減目標を、カーボンクレジットの購入によって代替することは認められていないため、企業自身の排出削減は引き続き必要です。
一方、十分な排出削減を進めても最終的に残る排出量を、炭素除去によって中和するという考え方があります。また、自社のバリューチェーン外での気候変動対策やCDRへの貢献を、排出削減目標の達成とは別に評価する仕組みも整備されています。企業にとって、CDRは将来の排出量への対応だけでなく、新たな環境価値への投資という視点でも検討できる領域です。
*SBTiのCorporate Net-Zero Standard V2.0では、目標達成に向けた削減と、継続排出への責任・残余排出の中和を区別している。
――企業がCDRを事業機会として捉えるためには、どのような視点が必要でしょうか。
井家:Green Carbonでも、バイオ炭などのプロジェクトに取り組んでいます。バイオ炭は農業や地域のバイオマス資源とも関わるため、既存事業や技術を生かせる可能性があります。
また、新たな市場では、制度や方法論づくりに関わることも重要です。私たちはフィリピンでの水田由来の排出削減プロジェクトを通じて、日本とフィリピンの政府関係者と協議し、JCM(二国間クレジット制度)の方法論づくりに参画してきました。
これはCDRではなく排出削減の事例ですが、企業が現場で培った知見をルールづくりに反映することは、新しい市場や事業機会を広げる上でも重要だと考えています。
中野:CDRは技術やプロジェクトによって創出コスト、価格、供給量が異なり、収益性を一律に判断できる段階ではありません。だからこそ、国際的な需要や制度の変化を把握し、自社の技術や事業との接点を考えることが重要です。
CDRを知ることは、将来のクレジット調達に備えるだけでなく、新しい環境技術への投資や事業参入の可能性を検討することにもつながります。
カーボンクレジットを事業機会に。情報収集と企業間連携から始める次の一手
――カーボンクレジットを自社の事業や経営戦略に生かすために、企業は何から始めるべきでしょうか。
中野:まず重要なのは、国内外の制度や市場動向を把握し、自社の現在地を整理することです。当社は年間1,000社以上の企業と対話していますが、カーボンクレジットに関心があっても、情報をどう整理し、経営判断につなげればよいのか分からないという声は少なくありません。
制度がどう変わるのか、価格や需要がどのように推移するのか、自社にどのような影響があるのか。こうした情報を把握しなければ、投資や事業参入の判断は難しくなります。企業ごとに事業内容もCO2排出量も異なるため、すべての企業に共通する正解があるわけではありません。
だからこそ、自社の事業活動から環境価値を創出できる可能性があるのか、クレジットを購入する場合にはどのような目的で活用するのかを整理することが重要です。
井家:カーボンクレジットは、創出する事業者、購入する企業、技術を持つ企業、政府や自治体など、さまざまな立場の連携によって成り立っています。
関心はあるものの、何から取り組むべきか分からない企業もあると思います。まずは実際の事例に触れ、他社との接点を持つことが、新しい可能性を見つける第一歩になると考えています。
――11月17日には、第2回「Carbon Credits Journal Forum 2026」が開催されます。今回のフォーラムをどのように活用してほしいと考えていますか。
井家:第1回の開催時から、企業や自治体、スタートアップなど、それぞれの脱炭素の取り組みをつなげていきたいという思いがありました。
第2回では、政策や制度に加え、新しい技術や事業モデル、企業間の協業についても議論を深めたいと考えています。サステナビリティやESGの担当者だけでなく、経営企画や新規事業、オープンイノベーションに携わる方々にも参加していただきたいですね。
フォーラムでは、国内外の市場動向や他社の事例など、普段の業務では触れる機会の少ない情報を得られます。また、異なる業界の担当者との交流を通じて、自社の課題を解決するための新たな視点や協業の可能性も見つけられると思います。
大切なのは、情報収集だけで終わらず、自社のサステナビリティ経営や事業にどう生かすかを考えることです。
カーボンクレジットを新たな事業機会につなげるための情報や出会いを得る場として、今回のフォーラムを活用していただきたいと思います。
経営戦略につながるカーボンクレジットの可能性を探る1日
カーボンクレジットは、CO2排出削減を補完する手段であるとともに、企業が新たな環境価値を創出し、収益や事業機会につなげる可能性を持っています。
自社の設備や事業活動からカーボンクレジットを創出できないか。購入を通じてどのような環境価値の創出に貢献できるか。CDRなどの新たな技術や市場に、事業機会はないか。こうした視点からカーボンクレジットを捉えることが、脱炭素への取り組みを経営戦略につなげる第一歩になります。
11月17日開催の第2回「Carbon Credits Journal Forum 2026」では、国内外の制度・市場動向から企業の実践事例まで、幅広い議論が行われます。自社の脱炭素戦略を見直し、新たな事業や協業の可能性を探る機会として、ぜひご参加ください。